- Sans arrêté de catastrophe naturelle, l'assurance n'indemnise pas les fissures dues à la sécheresse.
- La mairie a 24 mois pour demander la reconnaissance, l'assuré 30 jours pour déclarer.
- Une contre-expertise ou la garantie décennale restent possibles en cas de refus.
Une fine lézarde au-dessus d'une fenêtre, puis une porte qui frotte, un carrelage qui se soulève. En quelques mois, la fissure finit par traverser tout le mur. Pour des milliers de propriétaires, le scénario se répète après chaque été sec, et il se termine trop souvent par la même lettre : l'assureur refuse de prendre le sinistre en charge.
Ce refus n'est pas toujours une mauvaise volonté. Les fissures liées à la sécheresse obéissent à des règles d'indemnisation très particulières, que peu de gens connaissent avant d'en avoir besoin. Les comprendre permet de réagir à temps.
Quand le sol argileux fait bouger les maisons
Les murs ne se fissurent pas tout seuls. Le coupable se cache sous les fondations, dans un sol qui change de volume au fil des saisons. Le phénomène porte un nom technique, le retrait-gonflement des argiles, et il touche avant tout les maisons individuelles. Leurs fondations, peu profondes, suivent chaque mouvement du terrain.
Un sol qui se rétracte l'été et regonfle l'hiver
L'argile se comporte comme une éponge. Gorgée d'eau, elle gonfle. Privée de pluie, elle se rétracte et se fendille. Sous une maison, ce mouvement n'est jamais régulier : une façade chauffe plus que l'autre, un arbre pompe l'humidité d'un seul côté. Les fondations s'enfoncent alors de façon inégale, et les murs encaissent la différence.
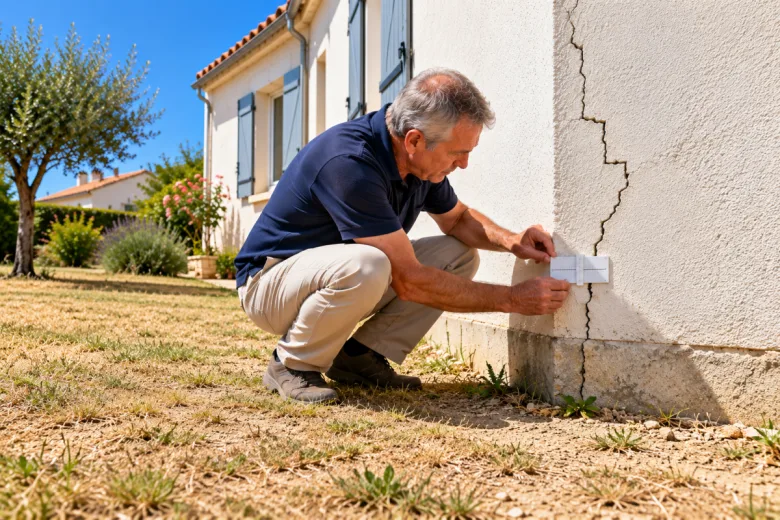
Certains signes doivent alerter : des fissures en escalier qui suivent les joints des parpaings, des portes ou des fenêtres qui coincent soudain, une terrasse qui se décolle du mur. Pris isolément, ils ne prouvent rien. Leur apparition simultanée après un été sec mérite en revanche une surveillance attentive.
Le coût de ces dégâts a explosé avec la multiplication des étés secs. Selon les services de l'État, la seule sécheresse de 2022 a coûté 3,5 milliards d'euros au régime d'indemnisation des catastrophes naturelles. Le risque ne concerne plus seulement quelques régions du sud, il gagne une grande partie du territoire.
Des zones à risque revues à la hausse en 2026
L'État en a tiré les conséquences. Un arrêté du 9 janvier 2026 a mis à jour la carte nationale d'exposition au retrait-gonflement des argiles, pour tenir compte des sinistres des dernières années. Elle s'applique aux ventes de terrains à bâtir et aux contrats de construction signés depuis le 1er juillet 2026.
La Vendée illustre bien ce durcissement. Le Marais breton-vendéen et le Marais poitevin passent en majorité en exposition forte, et une grande partie du centre du département grimpe de faible à moyenne. Chacun peut vérifier la situation de sa commune sur le site public Géorisques.
Pourquoi tant de dossiers sont refusés ?
Contrairement à un dégât des eaux ou à un incendie, une fissure due à la sécheresse n'est pas couverte par la seule assurance habitation. Elle relève d'un régime à part, celui des catastrophes naturelles. Deux conditions doivent alors être réunies, et il suffit qu'une seule manque pour que la réponse soit négative.
Sans arrêté de catastrophe naturelle, pas d'indemnisation
La garantie ne se déclenche que si un arrêté interministériel reconnaît l'état de catastrophe naturelle pour la commune et pour la période concernée, avec une publication au Journal officiel. C'est le maire qui doit en faire la demande auprès de la préfecture, dans un délai de 24 mois après l'épisode de sécheresse.
Beaucoup de refus s'expliquent ainsi. La commune n'a pas déposé de dossier, ou sa demande a été rejetée parce que la sécheresse n'a pas été jugée assez intense sur ce secteur. Autre piège fréquent : un arrêté pris pour des inondations ne couvre pas des fissures liées à la sécheresse, et un arrêté qui vise une année ne vaut pas pour la suivante.
D'où un réflexe simple : signaler ses fissures à la mairie dès leur apparition, par écrit et avec des photos. Plus les habitants d'une même commune se manifestent, plus le dossier transmis à la préfecture pèse lourd.
L'expert doit relier les fissures à la sécheresse
Même avec un arrêté, rien n'est automatique. L'assureur mandate un expert, chargé de vérifier que les dégâts viennent bien du mouvement des argiles. Une malfaçon, des fondations sous-dimensionnées ou une fuite de canalisation peuvent suffire à écarter la garantie.
Les fissures fines et superficielles posent aussi problème. Pour être prises en charge, elles doivent toucher la structure du bâtiment ou compromettre son usage normal. Une simple microfissure dans un enduit reste en général à la charge du propriétaire.
Les bons réflexes pour défendre son dossier
Face à un refus, le propriétaire n'est pas démuni. Encore faut-il avoir respecté les délais et réuni des preuves dès l'apparition des premières fissures. Les démarches se jouent souvent bien avant la décision de l'assureur.
Déclarer vite et garder des preuves
Dès que l'arrêté paraît au Journal officiel, l'assuré dispose de 30 jours pour déclarer le sinistre. Rien n'empêche de le signaler plus tôt, dès les premiers signes, puis de compléter le dossier à la publication. Photos datées, témoins de fissure collés sur le mur, factures de travaux, date de construction : chaque pièce compte.
Une fois l'état des dommages remis, l'assureur doit verser une provision dans les 2 mois. Le solde de l'indemnisation suit au plus tard 30 jours après. Il retient une franchise légale de 1 520 € pour les dégâts liés à la sécheresse, contre 380 € pour les autres catastrophes naturelles.
Contester un refus ou chercher une autre garantie
Un refus fondé sur l'avis de l'expert se discute. Le propriétaire peut demander une contre-expertise, confiée à un spécialiste de son choix, puis saisir le médiateur de l'assurance si le désaccord persiste. Le recours devant le tribunal reste la dernière étape.
D'autres portes restent ouvertes. Une maison de moins de 10 ans relève de la garantie décennale du constructeur, qui joue même sans arrêté de catastrophe naturelle. Pour un achat récent, des fissures dissimulées par le vendeur peuvent relever des vices cachés. La prévention, enfin, coûte bien moins cher que la réparation. Éloigner les eaux de pluie des fondations, poser un trottoir étanche autour de la maison et tenir les arbres à distance limitent les variations d'humidité du sol.