- Un compteur qui tourne robinets fermés signale une fuite.
- La loi plafonne la facture au double de la consommation habituelle.
- Une chasse d'eau qui fuit n'ouvre pas droit à ce plafonnement.
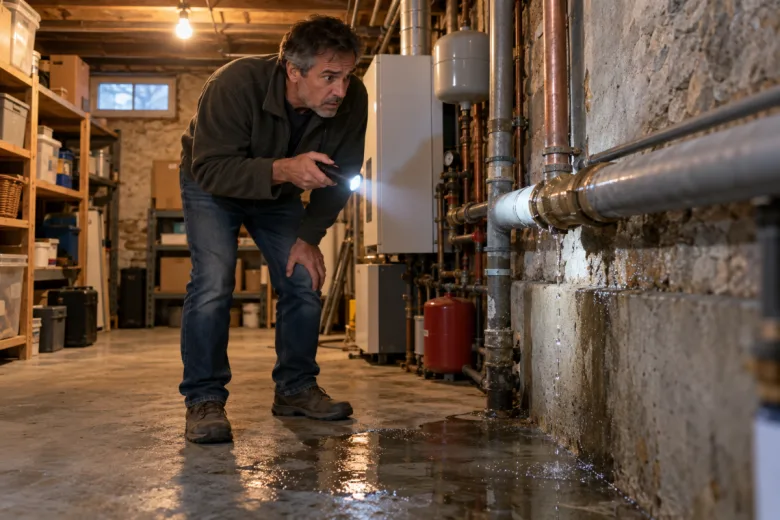
Le courrier arrive un matin, comme d'habitude. Sauf que le montant a triplé. Pas de flaque dans la cuisine, aucune tache au plafond, rien qui laisse imaginer un problème. La fuite était pourtant là depuis des semaines, sous la dalle du garage ou dans le jardin, entre le compteur et la maison.
Ce scénario arrive chaque année à des milliers de foyers. La bonne nouvelle, c'est qu'une fuite se repère facilement avec un peu de méthode. La loi protège aussi l'abonné dans certains cas. Depuis la loi Warsmann de 2011, la facture est plafonnée au double de la consommation moyenne en cas de fuite sur une canalisation après compteur, à condition de fournir l'attestation d'un plombier dans le mois.
Repérer une fuite avant la facture
Un écoulement caché ne fait pas de bruit et ne laisse souvent aucune trace. Le seul témoin fiable reste l'appareil de mesure, installé à l'entrée du terrain ou dans un regard. Le consulter régulièrement prend 2 minutes et évite bien des soucis.
Le test du compteur, robinets fermés
La méthode la plus simple consiste à noter les chiffres affichés le soir, après la dernière douche et le lave-vaisselle du dîner. Le lendemain matin, avant d'ouvrir le moindre robinet, il suffit de relever l'index une seconde fois. S'il a bougé, de l'eau s'est écoulée pendant la nuit.
La plupart des compteurs possèdent aussi une petite roue dentée ou une étoile, qui tourne au moindre passage d'eau. Tout fermer dans la maison et l'observer pendant quelques minutes donne une réponse immédiate. Si elle tourne, de l'eau s'échappe forcément à un endroit.
D'autres indices doivent alerter. En plein été, une zone de pelouse détrempée ou plus verte que le reste attire l'œil. Un bruit d'écoulement dans les murs au milieu de la nuit, une pression qui faiblit aux robinets ou une moisissure au bas d'une cloison méritent aussi une vérification.
La chasse d'eau, coupable discrète
Le réservoir des toilettes est la source de fuite la plus fréquente à l'intérieur. Un joint usé ou un flotteur mal réglé laisse filer un mince filet d'eau dans la cuvette, de jour comme de nuit. On ne l'entend presque pas, mais le volume perdu peut atteindre plusieurs centaines de litres par jour.
Pour le vérifier, quelques gouttes de colorant alimentaire dans le réservoir suffisent. Si la couleur apparaît dans la cuvette au bout d'une demi-heure, sans avoir tiré la chasse, le mécanisme fuit. Un robinet qui goutte gaspille lui aussi beaucoup plus qu'on ne le croit. Changer un joint coûte quelques euros.
Le chauffe-eau mérite lui aussi un coup d'œil. Son groupe de sécurité goutte normalement pendant la montée en température, c'est même son rôle. Un écoulement continu, jour et nuit, signale en revanche une pièce fatiguée ou un réglage à revoir.
Une loi qui plafonne la facture
Votée le 17 mai 2011 et appliquée depuis le 1er juillet 2013, la loi Warsmann encadre la facturation en cas de fuite. Elle s'adresse aux particuliers dans leur logement. Elle impose aussi des obligations au service des eaux.
Une facture limitée au double de l'habituel
Quand la consommation dépasse 2 fois la moyenne des 3 dernières années, le distributeur doit prévenir l'abonné sans attendre. Celui-ci dispose alors d'un mois pour faire réparer la fuite par un professionnel. L'attestation du plombier doit indiquer l'emplacement exact et la date de l'intervention.
Une fois ce document transmis, l'abonné ne paie que le double de sa consommation habituelle. L'eau perdue dans le sol n'est pas non plus comptée dans la part assainissement. Si le service n'a pas prévenu l'abonné, celui-ci ne doit pas payer l'excédent.
Un exemple aide à comprendre. Un foyer qui consomme d'ordinaire 40 m³ par semestre voit son relevé grimper à 160 m³. Avec l'attestation du plombier, il ne réglera que 80 m³, soit le double de sa moyenne.
Les cas exclus du dispositif
Le plafonnement ne vaut que pour les fuites sur une canalisation, après le compteur. Les appareils ménagers en sont exclus, tout comme les équipements sanitaires et le chauffage. Une chasse d'eau qui fuit pendant 3 mois ou un lave-linge défectueux ne donnent donc droit à aucun plafonnement.
La réparation faite soi-même pose aussi problème. La plupart des services exigent l'attestation d'une entreprise de plomberie, et refusent une simple facture de matériel. Mieux vaut le savoir avant de sortir la clé à molette.
Après le compteur, la fuite revient à l'abonné
Cet appareil marque la frontière entre le réseau public et l'installation privée. En amont, la canalisation appartient au service des eaux. En aval, tout tuyau devient la responsabilité de l'occupant ou du propriétaire.
Avant ou après le compteur, qui paie ?
Une fuite située en amont ne passe pas par l'appareil de mesure. Elle n'apparaît donc pas sur la facture et sa réparation revient au distributeur. Côté maison, même enterrée dans le jardin, elle reste à la charge du particulier, pour l'eau perdue comme pour les travaux.
Dans une location, le partage suit une règle simple. Les petites réparations, comme un joint ou le mécanisme d'une chasse d'eau, reviennent au locataire. Le remplacement d'une canalisation usée relève du propriétaire.
Dans un immeuble, la situation varie selon l'installation. Avec un compteur propre à chaque appartement, les règles restent les mêmes. Sans cet équipement, la copropriété paie la note et la répartit entre les lots.
Savoir où se trouve le robinet d'arrêt général reste un réflexe précieux. En cas de fuite importante, le fermer limite les dégâts en attendant le plombier. Certains distributeurs équipés de compteurs à relève à distance envoient aussi une alerte par SMS ou par courriel dès qu'une consommation anormale apparaît.
Le contrat d'assurance, un recours à vérifier
Les contrats multirisques habitation couvrent en général les dégâts des eaux, c'est-à-dire les dommages causés au logement et aux voisins. Beaucoup prennent aussi en charge la recherche de la fuite, quand il faut casser une cloison ou ouvrir un sol.
L'eau perdue, en revanche, est rarement remboursée. Certains assureurs le proposent en option. Relire les conditions de son contrat avant d'avoir un problème évite de découvrir trop tard qu'il manque une ligne.