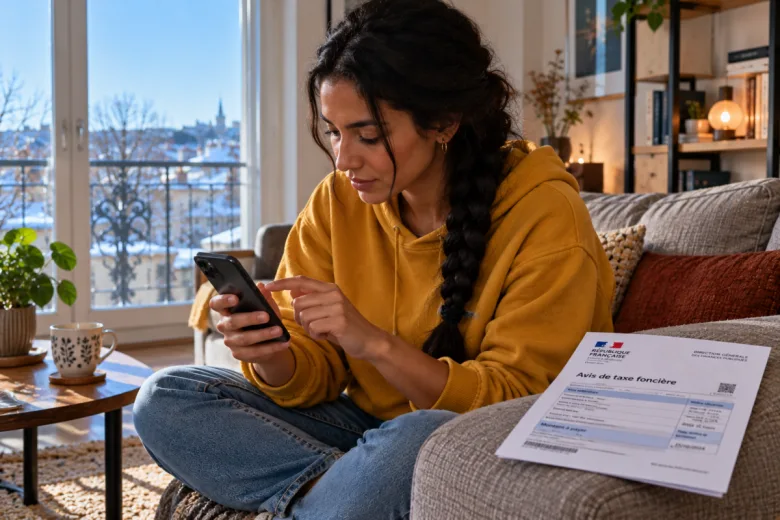
- La mensualisation étale la taxe foncière sur dix prélèvements, de janvier à octobre.
- Pour un premier débit en janvier, l'adhésion doit se faire avant le 15 décembre.
- Un prélèvement rejeté entraîne une majoration de 10 % sur l'échéance impayée.
La finance et la gestion de votre argent
Un couple qui achète sa première maison signe en une matinée un engagement de vingt-cinq ans. Un salarié qui ouvre un plan d'épargne en actions accepte de voir son capital monter et descendre au gré de la Bourse. La rubrique Finance s'adresse à eux : des particuliers qui prennent des décisions d'argent importantes, avec des règles qui changent d'une année sur l'autre. Une retraitée qui hésite à laisser ses économies sur un compte courant se pose des questions tout aussi sérieuses.
Les articles expliquent le fonctionnement concret des produits : ce que rapporte un livret, ce que coûte un crédit, ce que couvre un contrat d'assurance. Les montants sont donnés avec leur date, comme le plafond du Livret A, fixé à 22 950 euros. Un avantage fiscal est toujours présenté avec ses conditions, car il s'accompagne de délais et d'exceptions. Les simulations reposent sur des cas concrets, chiffrés en euros, pour que chacun puisse se situer.
La rubrique ne donne pas de conseil d'investissement personnalisé. Elle aide à poser les bonnes questions avant de signer : quels frais, quelle durée, quel risque de perte. Un lecteur qui comprend la différence entre un fonds en euros et une unité de compte discute ensuite d'égal à égal avec son banquier. Les intermédiaires sont comparés sur des critères précis : agence de quartier, banque en ligne, courtier ou conseiller indépendant ont chacun leurs atouts et leurs coûts.
Les arnaques sont suivies de près, car elles visent d'abord les épargnants peu informés. Faux conseillers bancaires au téléphone, placements miracles sur les réseaux sociaux, sites imitant des livrets à taux boosté : chaque technique est décrite pour apprendre à la reconnaître. Consulter la liste noire de l'Autorité des marchés financiers reste un bon réflexe avant tout versement. Les recours possibles après une fraude sont détaillés pas à pas.
 Finance
 Finance
 Finance
 Finance
 Finance
 Finance
De l'épargne aux marchés
Les sujets de la rubrique suivent le parcours de l'argent d'un ménage. Il arrive sur un compte courant, puis une partie part sur un livret, une autre rembourse un crédit ou paie un contrat d'assurance. Ce qui reste peut être placé sur des supports plus risqués, dans l'espoir d'un meilleur rendement. À chaque étape, une banque, un assureur ou l'administration fiscale fixe des règles qu'il vaut mieux connaître avant d'agir. Les décisions de la Banque centrale européenne sur ses taux directeurs servent de fil rouge, car elles font varier le coût d'un emprunt comme le rendement d'un placement.
Épargne et livrets
Le Livret A et le LDDS restent les placements préférés des Français, parce qu'ils sont disponibles à tout moment et exonérés d'impôt. Leur taux est révisé deux fois par an, au 1er février et au 1er août, selon une formule liée à l'inflation. Un article peut expliquer ce calcul, présenter le Livret d'épargne populaire réservé aux revenus modestes ou rappeler les plafonds de chacun. Le matelas de sécurité, l'argent mis de côté pour faire face à une panne de voiture ou à une perte d'emploi, revient régulièrement dans les sujets. Les offres promotionnelles des banques en ligne sont examinées à la loupe, car leur taux d'appel ne dure que quelques mois.
Banque et crédit
Les frais bancaires, la carte de paiement et le transfert de compte forment le quotidien de la relation avec son conseiller. Depuis 2017, le nouvel établissement se charge des démarches à la place du client. Pour un crédit immobilier, les prêteurs appliquent les règles du Haut Conseil de stabilité financière : un endettement limité à 35 % des revenus et une durée de vingt-cinq ans au plus. La loi Lemoine permet de changer d'assurance emprunteur à tout moment, ce qui peut représenter plusieurs milliers d'euros d'économie sur toute la durée du remboursement. Les prêts à la consommation font l'objet d'articles dédiés, avec leur délai de rétractation de quatorze jours et les pièges des réserves d'argent renouvelables.
Placements et Bourse
Actions, obligations, fonds indiciels : ces supports visent un meilleur rendement en échange d'un risque de perte. Le plan d'épargne en actions accepte jusqu'à 150 000 euros de versements et exonère les gains d'impôt sur le revenu après cinq ans, hors prélèvements sociaux. L'assurance-vie offre un cadre fiscal plus doux au-delà de huit ans. Un article peut comparer ces enveloppes, détailler les frais qui grignotent le rendement ou revenir sur une forte baisse des marchés et ses causes. Les cryptomonnaies sont traitées avec la même prudence, en rappelant que leur cours peut perdre la moitié de sa valeur en quelques semaines.
Assurances et protection
Assurance habitation, automobile, santé ou prévoyance pèsent lourd dans le budget d'un foyer. Depuis la loi Hamon, un contrat auto ou habitation se résilie à tout moment après la première année. Un article peut détailler le fonctionnement d'une franchise, comparer des garanties ou expliquer pourquoi les primes augmentent après une série d'intempéries. Le but reste le même : savoir ce que l'on paie, ce qui est couvert et ce qui ne l'est pas.
Les thèmes traités dans la rubrique Finance :
- livrets et épargne de précaution
- comptes, frais bancaires et moyens de paiement
- crédit immobilier et prêts à la consommation
- Bourse, PEA et assurance-vie
- fiscalité de l'épargne
- assurances et prévoyance
- arnaques financières
Un plafond de livret ou une règle fiscale change au gré des lois de finances. Les articles plus anciens restent en ligne avec leur date bien visible, ce qui permet de retracer l'évolution d'un placement sur plusieurs années. Quand une règle évolue, un nouvel article prend le relais et explique la différence.