- Le Dow Jones recule de 13 % le 28 octobre 1929, puis d'environ 12 % le lendemain.
- Acheter avec 10 % d'apport transforme une baisse de 10 % en ruine totale.
- Il faut attendre novembre 1954 pour que l'indice retrouve son sommet de 1929.
Jeudi 24 octobre 1929, à New York, les ordres de vente s'accumulent dès l'ouverture de la Bourse. Dans les bureaux de courtage, des petits spéculateurs se pressent devant la bande du téléscripteur sans comprendre ce qu'elle annonce. Quelques jours plus tard, une partie de leurs économies se volatilise. Comment Wall Street, en hausse depuis des années, bascule-t-il aussi vite dans le krach ? La réponse tient à une mécanique de crédit simple, que chacun peut suivre à l'aide d'un seul exemple.
Pourquoi tant d'Américains achètent-ils des actions à crédit avant le krach ?
Après 8 ans de hausse, la Bourse de New York semble ne plus pouvoir descendre. Le Dow Jones passe de 63 points en août 1921 à 381 en septembre 1929, soit une multiplication par 6, d'après la Réserve fédérale américaine. La Banque de France relève que cette progression dépasse nettement celle des profits des entreprises. Des ménages entiers empruntent pour acheter des actions, dans l'espoir de les revendre plus cher et de rembourser la dette avec le gain. Ce pari ne tient qu'à une condition : que les cours montent toujours.
Une prospérité à crédit, et une banque centrale qui hésite
L'Amérique de 1929 a pris l'habitude de payer plus tard. Cette année-là, 70 % des automobiles s'achètent à crédit, selon la Banque de France. Acheter des actions avec l'argent d'un autre paraît alors tout aussi naturel.
La Réserve fédérale, elle, s'inquiète. Son conseil juge que la spéculation détourne l'argent du commerce et de l'industrie. Il demande aux banques régionales de refuser leur crédit à celles qui financent les spéculateurs, et met le public en garde. La succursale de New York réclame plutôt une hausse du taux d'escompte, et essuie plusieurs refus. Le 9 août 1929, il passe enfin de 5 % à 6 %, sans effet notable. Le sommet de la Bourse arrive moins d'un mois plus tard. En septembre, les cours oscillent violemment, avec des chutes brutales suivies de rebonds rapides. Peu avant la panique, l'économiste Irving Fisher assure encore que les cours ont atteint un plateau durablement élevé.
10 % d'apport, le reste en dette
Le procédé s'appelle l'achat sur marge. L'acheteur verse environ 10 % du prix des actions et emprunte le reste à son courtier. Les titres achetés servent eux-mêmes de garantie. Des maisons de courtage, des sociétés de placement et des comptes sur marge rendent la mécanique accessible à tous.
Imaginons un employé de bureau new-yorkais, qui possède 1 000 dollars d'économies. Grâce à cet apport, il s'offre 10 fois plus de titres. Si les cours montent de 10 %, sa mise double sans qu'il lève le petit doigt. S'ils reculent de 10 %, elle disparaît entièrement. Dans ce cas, son courtier, qui a avancé les 9 000 dollars restants, exige aussitôt un complément. Faute de l'obtenir, il vend les titres sans attendre, ce qui pousse les cours encore plus bas.
Au total, les prêts accordés aux spéculateurs par les maisons de courtage atteignent alors environ 8,5 milliards de dollars, une somme colossale pour l'époque.
Que se passe-t-il entre le 24 et le 29 octobre 1929 ?
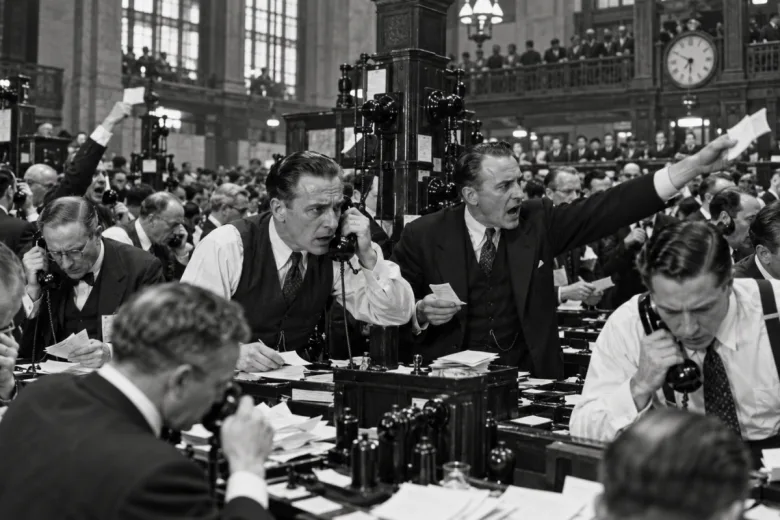
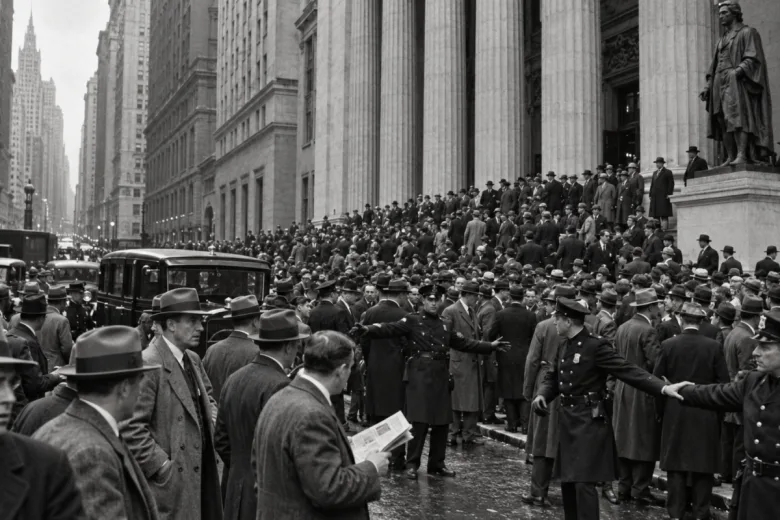
Selon la Réserve fédérale américaine, le Dow Jones perd 13 % le lundi 28 octobre 1929, puis 12 % le mardi 29. Ces 2 séances concluent 6 jours qui font basculer Wall Street, à partir du jeudi 24. Pendant cette semaine, les épargnants découvrent qu'ils ne peuvent même plus suivre leurs propres titres, tant les téléscripteurs prennent de retard.
Le jeudi 24 : des banquiers à la rescousse
Dès l'ouverture, les ordres de vente arrivent plus vite que la Bourse ne peut les enregistrer. Les téléscripteurs affichent des cours vieux de quelques minutes, puis de plusieurs heures. Impossible, pour notre employé, de savoir ce que valent vraiment ses actions. Son courtier l'appelle : il faut rajouter de l'argent, et vite. Ce jour-là, 12 881 000 actions changent de mains, plus du double du précédent record, d'après la presse suisse de l'époque.
Vers midi, des banquiers new-yorkais se réunissent au 23 Wall Street. Charles Mitchell, qui encourageait encore les achats quelques semaines plus tôt, et ses confrères mettent leurs moyens en commun. Le courtier Richard Whitney, vice-président de la Bourse, reçoit pour mission d'acheter de gros paquets de titres au-dessus du cours. La manœuvre rassure : à la clôture, la baisse n'est plus que d'environ 2 %.
Le vendredi 25, le calme revient. Le samedi, la demi-séance finit en hausse. Le 26 octobre, un quotidien français juge même que l'abcès de Wall Street est crevé. Ce répit est trompeur : beaucoup de petits épargnants, pressés par leur courtier, continuent de vendre en silence.
Les 28 et 29 octobre : le krach devient incontrôlable
Le lundi 28, le Dow Jones s'effondre de près de 13 %, la plus forte chute en une séance jusque-là. Les valeurs les plus solides reculent aussi vite que les paris les plus risqués. Les banquiers se retrouvent le soir, mais leurs moyens ne suffisent plus face aux ordres de vente.
Le mardi 29 bat tous les records : 16 410 030 actions s'échangent, un volume qui ne sera pas dépassé avant près de 40 ans. Le téléscripteur crépite jusqu'à 19 h 08, plus de 4 heures après la clôture. Pendant ce temps, les actions achetées sur marge sont revendues en cascade, et chaque liquidation fait reculer des cours qui déclenchent de nouveaux ordres. À la mi-novembre, l'indice a perdu près de la moitié de sa valeur.
Pourquoi le krach s'étend hors de Wall Street ?
Une chute de la Bourse n'est pas encore une crise économique. Ce qui fait basculer de l'une à l'autre, c'est la dette. Quand les cours s'effondrent, ce que l'on doit ne bouge pas. Les ménages ruinés ne remboursent plus, les établissements prêteurs vacillent, et les usines perdent des clients.
Des ménages ruinés, des banques qui ferment
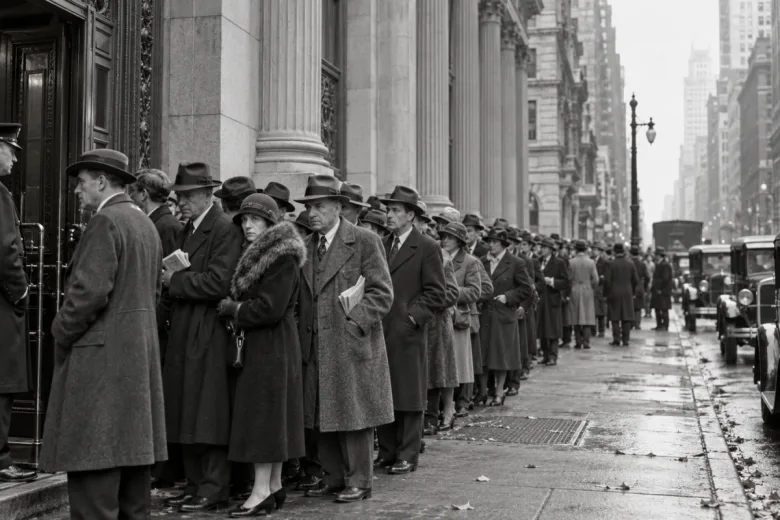
Notre employé a perdu sa mise, et il est loin d'être seul. Des centaines de milliers de ménages ayant placé leurs économies en Bourse se retrouvent insolvables. Les banques qui les avaient financés font faillite à leur tour : près de 9 000 ferment définitivement entre 1929 et 1933, surtout hors du contrôle de la Réserve fédérale. Le crédit se bloque. Les ventes de voitures neuves chutent de 2,5 millions en 1930 à 1,5 en 1932. Les prix baissent de moitié, parfois des deux tiers, d'après Hérodote.net.
La Réserve fédérale de New York réagit pourtant vite en 1929. Elle achète des titres publics, prête davantage aux banques et baisse son taux d'escompte pour leur fournir les liquidités nécessaires. Les établissements au cœur de la crise restent ouverts, selon l'institution. Mais ailleurs dans le système financier, des fragilités transforment une récession probable en Grande Dépression. Entre 1929 et 1932, la production industrielle américaine baisse de 30 %, d'après la Banque de France, et environ 13 millions d'Américains sont sans emploi en 1933.
De New York à Vienne : la crise traverse l'Atlantique
Dès 1929, la hausse du taux de New York oblige les banques centrales étrangères à relever les leurs, car l'étalon-or lie les monnaies entre elles. Ce resserrement pousse de nombreuses économies vers la récession. Les capitaux américains liaient aussi l'Europe à Wall Street. Quand New York coupe les crédits et rapatrie ses fonds, les banques d'Europe centrale vacillent. La Kreditanstalt, en Autriche, fait faillite le 11 mai 1931. La Danat, en Allemagne, la suit le 13 juillet. Dès l'été, la crise bancaire atteint l'Angleterre, et la livre sort de l'étalon-or.
La descente de Wall Street ne s'arrête pas non plus en 1929. Le 8 juillet 1932, le Dow Jones clôture à 41,22 points, son plus bas niveau du siècle, soit 89 % sous son sommet de septembre 1929. Il faut attendre novembre 1954 pour qu'il retrouve son niveau d'avant le krach. Un petit épargnant qui avait acheté au plus haut patiente donc 25 ans, à condition d'avoir pu garder ses titres jusque-là.